Mes démarches

Rendez-Vous Cartes d’identité Passeports
Démarches ANTS.
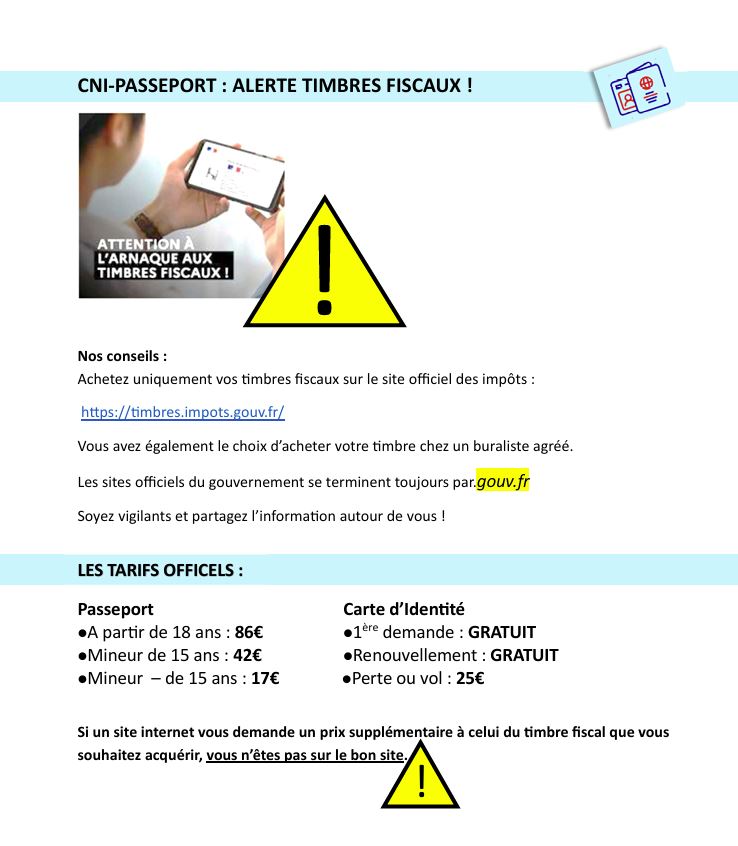
Demander un document d’identité sur le site de l’ANTS est entièrement gratuit.
Pour un permis de conduite: https://permisdeconduire.ants.gouv.fr/
Pour un certificat d’immatriculation. aller sur: https://immatriculation.ants.gouv.fr/
Les automobilistes peuvent aussi s’adresser à un centre spécialisé en immatriculation afin d’immatriculer une voiture d’occasion en un seul clic.

Comment obtenir un extrait de Naissance gratuitement

pour obtenir un extrait de naissance aller sur le site

Attention tout site qui demande une contrepartie financière pour un acte de naissance est un site frauduleux.

Info Service-Public
Fiche pratique

Impôt sur le revenu - Indemnités de fin de contrat, licenciement, retraite

Vérifié le 16/02/2025 - Direction de l'information légale et administrative (Premier ministre)

Vous avez perçu une somme à la fin d'un contrat de travail ? Elle est soumise à l'impôt sur le revenu quelle qu'en soit l'origine (démission, licenciement, retraite, etc.). Toutefois, une exonération est possible dans certains cas. Nous vous indiquons les informations à connaître.

Les sommes suivantes perçues à la fin d'un contrat de travail sont toujours imposables :

  • Indemnités de rupture de contrat de travail (indemnités compensatrices de préavis, de congés payés, indemnité de non-concurrence)
  • Indemnités de fin de contrat ou de mission (indemnité de fin de contrat dite prime de précarité versée à la fin d'un CDD, indemnité versée en cas de rupture anticipée d'un CDD à l'initiative de l'employeur, indemnité de fin de mission d'intérim, etc.).

 À noter

Pour l'imposition de vos indemnités, vous pouvez demander à bénéficier du système du quotient, si ce revenu exceptionnel dépasse la moyenne de vos revenus imposables des 3 années précédentes.

Les indemnités de licenciement sont en partie exonérées d'impôt sur le revenu.

Dans certains cas, l'exonération est totale.

Exonération limitée de l'indemnité de licenciement

L'indemnité versée en cas de licenciement (hors plan de sauvegarde de l'emploi) est en partie exonérée d'impôt sur le revenu.

Le montant correspondant à l'indemnité fixée par la loi ou la convention collective est exonéré en totalité.

Si vous avez reçu un montant supérieur, l'exonération est limitée à l'un des montants suivants :

  • 2 fois le montant de la rémunération brute que vous avez perçue l'année précédant votre licenciement
  • Moitié de l'indemnité de licenciement que vous avez perçue.

Les services fiscaux retiendront la solution qui vous est la plus favorable.

Dans ce cas, l'exonération est limitée à un maximum de 278 208 € pour les indemnités perçues en 2024 (282 600 € pour les indemnités versées en 2025).

L'indemnité de rupture conventionnelle est exonérée dans les mêmes conditions, si vous n'êtes pas en droit de bénéficier d'une pension de retraite du régime légal.

Exonération en totalité de l'indemnité de licenciement

L'indemnité de licenciement est exonérée d'impôt en totalité dans les cas suivants :

  • Indemnité encaissée dans le cadre d'un plan social (plan de sauvegarde de l'emploi appelé PSE)
  • Indemnité et dommages et intérêts accordés par le juge en cas de licenciement injustifié ou irrégulier (rupture abusive, procédure non respectée)
  • Indemnité spéciale de licenciement due en cas de rupture dans le cadre d'un accident de travail ou d'une maladie professionnelle
  • Indemnité pour licenciement nul, notamment pour motif discriminatoire
  • Indemnités versées dans le cadre d'une rupture conventionnelle collective
  • Indemnités versées lors de la rupture du contrat à la fin d'un congé de mobilité.

 À noter

Si le PSE est annulé par la suite (notamment à la suite d'une décision de justice), l'indemnité perçue reste exonérée d'impôt, à partir de l'imposition des revenus de 2025.

Votre indemnité de départ en retraite ou en préretraite est imposable. Toutefois, une exonération, totale ou partielle, est possible dans certains cas.

Départ volontaire en retraite ou en préretraite

L'indemnité versée en cas de départ volontaire en retraite ou en préretraite est imposable en totalité.

Mise à la retraite à l'initiative de l'employeur

L'indemnité versée en cas de mise à la retraite (hors plan de sauvegarde de l'emploi) est en partie exonérée d'impôt sur le revenu.

Le montant correspondant à l'indemnité fixée par la loi ou la convention collective est exonéré en totalité.

Si vous avez reçu un montant supérieur, l'exonération est limitée à l'un des montants suivants :

  • 2 fois le montant de la rémunération brute que vous avez perçue l'année précédant votre licenciement
  • Moitié de l'indemnité de mise à la retraite que vous avez perçue.

Les services fiscaux retiendront la solution qui vous est la plus favorable.

 Attention :

L'exonération est limitée à un maximum de 231 840 € pour les indemnités de mise à la retraite perçues en 2024 (235 500 € pour les indemnités de mise à la retraite perçues en 2025).

Indemnités de départ exonérées en totalité

Les indemnités de départ en retraite ou en préretraite sont exonérées en totalité dans les cas suivants :

  • Indemnité encaissée dans le cadre d'un plan social (plan de sauvegarde de l'emploi, dit PSE)
  • Indemnité de cessation anticipée d'activité perçue dans le cadre du dispositif préretraite amiante
  • Indemnité reçue dans le cadre de la préretraite-licenciement du Fonds national de l'emploi (FNE) au moment du départ de l'entreprise, dans les mêmes conditions que l'indemnité de licenciement.

Avis aux électeurs

  • Vote par procuration Identité Numérique

    pdf | 273,71 Ko | 20 Février 2026

En cas d’erreur sur votre carte d’électeur

Si vous constatez une erreur concernant votre identité (nom de famille, prénoms, sexe, date ou lieu de naissance) ou lieu de résidence sur votre carte électorale, vous pouvez demander une rectification à l’INSEE (INSEE : Institut National de la Statistique et des Études Économiques) qui gère ce répertoire, en vous connectant à l’adresse :

https://www.service-public.fr/particuliers/vosdroits/R49454

Les corrections demandées doivent être conformes aux informations contenues sur l’acte de naissance.

Vous devez être en possession des éléments suivants :

  • Acte de naissance (copie intégrale ou extrait de filiation) de la personne concernée par la demande de correction.
  • Numéro d’identification du répertoire (numéro de sécurité sociale) si la demande concerne une personne majeure.
  • Justificatif de domicile, le cas échéant.

Vous pouvez utiliser ce service uniquement pour rectifier les informations d’une personne née en France métropolitaine, dans un département d’outre-mer (DOM) (https://service-public.fr/particuliers/glossaire/R41207) ou dans certaines collectivités d’outre-mer (https://www.service-public.fr/particuliers/glossaire/R52225).

Haut de page